30. 10. 2026
Vysoké ceny nehnuteľností a prísnejšie podmienky bánk robia z kúpy vlastného bývania pre mnohých Slovákov čoraz náročnejší cieľ. Na trhu sa preto opäť objavuje model, ktorý bol populárny už pred desiatkami rokov. Pri družstevnom bývaní si totiž úver neberie priamo záujemca o byt, ale samotné bytové družstvo. Klient tak nemusí prejsť rovnakým posudzovaním príjmu a bonity ako pri klasickej hypotéke.
Na prvý pohľad to môže vyzerať ako jednoduchšia cesta k vlastnému bývaniu. Nie je však automaticky lacnejšia a prináša aj riziká, ktoré si treba preveriť ešte pred podpisom zmluvy.
Družstevné bývanie bolo kedysi na Slovensku bežným spôsobom, ako si zabezpečiť byt. Po prechode na trhovú ekonomiku však ľudia začali uprednostňovať osobné vlastníctvo a záujem o tento model postupne klesal. Dnes sa družstevné bývanie vracia najmä vďaka súkromným developerom. Ceny nehnuteľností totiž v posledných rokoch rástli rýchlejšie ako príjmy domácností. Družstevné bývanie tak môže osloviť aj ľudí, ktorí by pri klasickej hypotéke neuspeli.
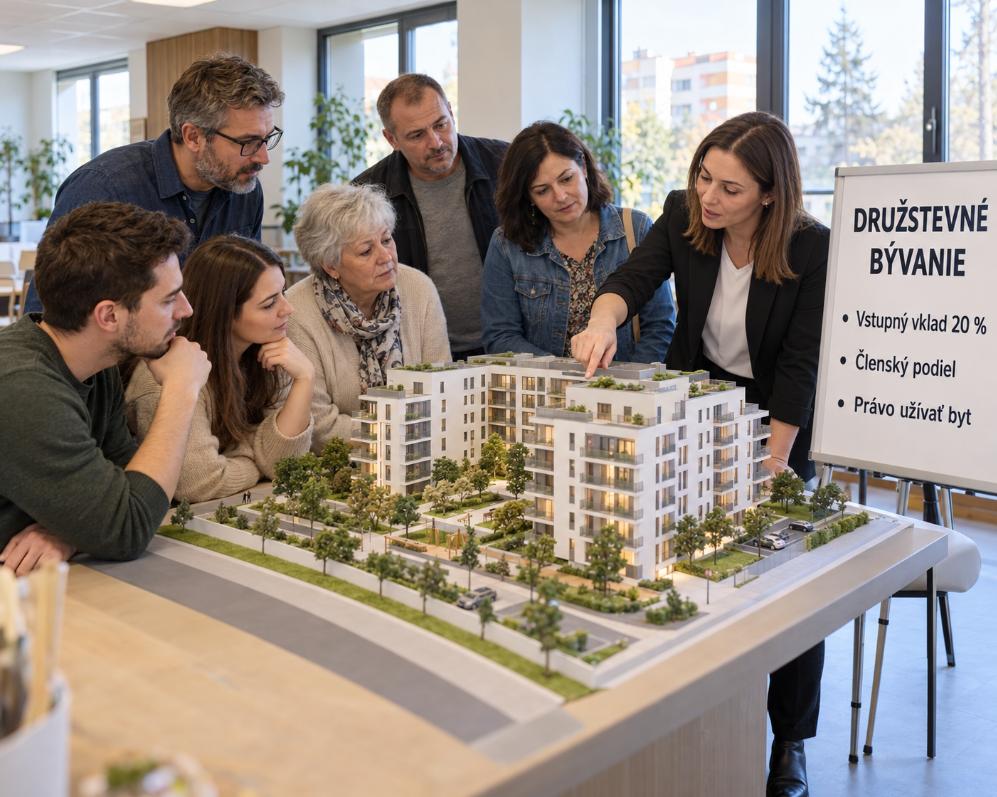
Základný rozdiel oproti hypotéke je v tom, kto si požičiava peniaze. Kým pri klasickom financovaní je dlžníkom kupujúci, pri družstevnom bývaní si úver berie samotné bytové družstvo. To zároveň vlastní bytový dom. Záujemca sa stáva členom družstva a získava právo užívať konkrétny byt. Na začiatku teda nevlastní nehnuteľnosť, ale členský podiel v družstve.
Vstupný vklad spravidla predstavuje minimálne 20 percent z ceny bytu. Záujemca najskôr zaplatí rezervačný poplatok v dohodnutej výške a pred podpisom zmluvy doplatí zvyšnú sumu do požadovaných 20 percent. Celú sumu pritom nemusí mať nasporenú. Na jej úhradu môže využiť aj ďalší úver. V takom prípade sa však už osobne zadlží, čo treba zohľadniť pri výpočte celkových nákladov.
Po vstupe do družstva člen pravidelne platí dohodnuté mesačné úhrady. Ich výška závisí od ceny bytu a úrokovej sadzby, ktorá sa mení spravidla každých päť rokov. Treba však dať pozor aj na to, že sa môže stať, pri porovnaní celkových nákladov klasická hypotéka môže byť výhodnejšia. Nižšia mesačná platba totiž neznamená, že na bývaní ušetríte. Dlhá doba splácania a vyšší úrok sa totiž výrazne prejavia na celkovej sume.
Kým pri klasickej hypotéke býva doba splácania spravila 30 rokov, pri družstevnom byte je to až 40 rokov. K mesačným úhradám treba navyše pripočítať energie a administratívne poplatky družstva. Pri rozhodovaní preto nestačí porovnať len to, koľko budete platiť každý mesiac. Dôležité je vedieť, koľko bývanie bude stáť celkovo.
Družstevné bývanie môže byť zaujímavé najmä pre ľudí, ktorí majú problém získať klasickú hypotéku. Družstvo totiž neposudzuje príjem, vek a bonitu záujemcu rovnakým spôsobom ako banka. Výhodou tak môže byť pre živnostníkov, podnikateľov či starších ľudí, ktorým banka hypotéku neschváli pre vek alebo výšku príjmu.
Neznamená to však, že podmienky na vstup do družstva neexistujú. O prijatí rozhoduje jeho vedenie a záujemca musí splniť stanovené pravidlá, nemal by mať dlhy voči poisťovniam ani aktívne exekúcie. Záznam v úverovom registri pritom nemusí automaticky znamenať zamietnutie žiadosti. Pri družstevnom bývaní treba počítať s tým, že počas splácania nevlastníte samotný byt, ten patrí družstvu a vy vlastníte členský podiel, s ktorým je spojené právo byt užívať. Do osobného vlastníctva ho môžete získať až po splatení dohodnutej ceny, ktorá sa fixuje už pri podpise zmluvy.
Ak sa člen družstva potrebuje presťahovať alebo chce svoj podiel predať, môže ho previesť na inú osobu. Nový člen následne preberá práva a povinnosti spojené s družstevným bývaním vrátane pokračovania v splácaní. Podiel možno darovať alebo zdediť, byt môžete aj prenajímať, avšak podmienky závisia od konkrétneho družstva.
Družstevné bývanie nemusí byť automaticky lacnejšou alternatívou k hypotéke. Pre ľudí, ktorí na klasický úver nedosiahnu, však môže predstavovať jednu z možností, ako sa dostať k novému bývaniu.
Autor: Henrieta Sokolai
V realitnom biznise pôsobím od roku 2008. Splnil sa mi sen, a to tak, že práca je môj koníček, moja radosť.
Mám za sebou veľa úspešných predajov a prenájom nehnuteľností, preto Vám môžem ponúknuť svoje skúsenosti na realitnom trhu, individuálny prístup a profesionálne služby.
Pri obchode musia byť spokojné všetky 3 strany - kupujúci, predávajúci a samozrejme, aj maklér. Toto je základná rovnica obchodného vzťahu môjho biznisu s klientom.
Maklérom sa človek nestane zo dňa na deň, takých tu je, bolo aj bude...
človek to, musí mať v sebe. Vrcholom môjho úspechu a mojej spokojnosti sú odporúčania klientov, ktoré dávajú svojim známym, alebo vracajúci sa klienti.
Teším sa na spoluprácu...